Reclamo por conductor sin seguro: guía en Nevada
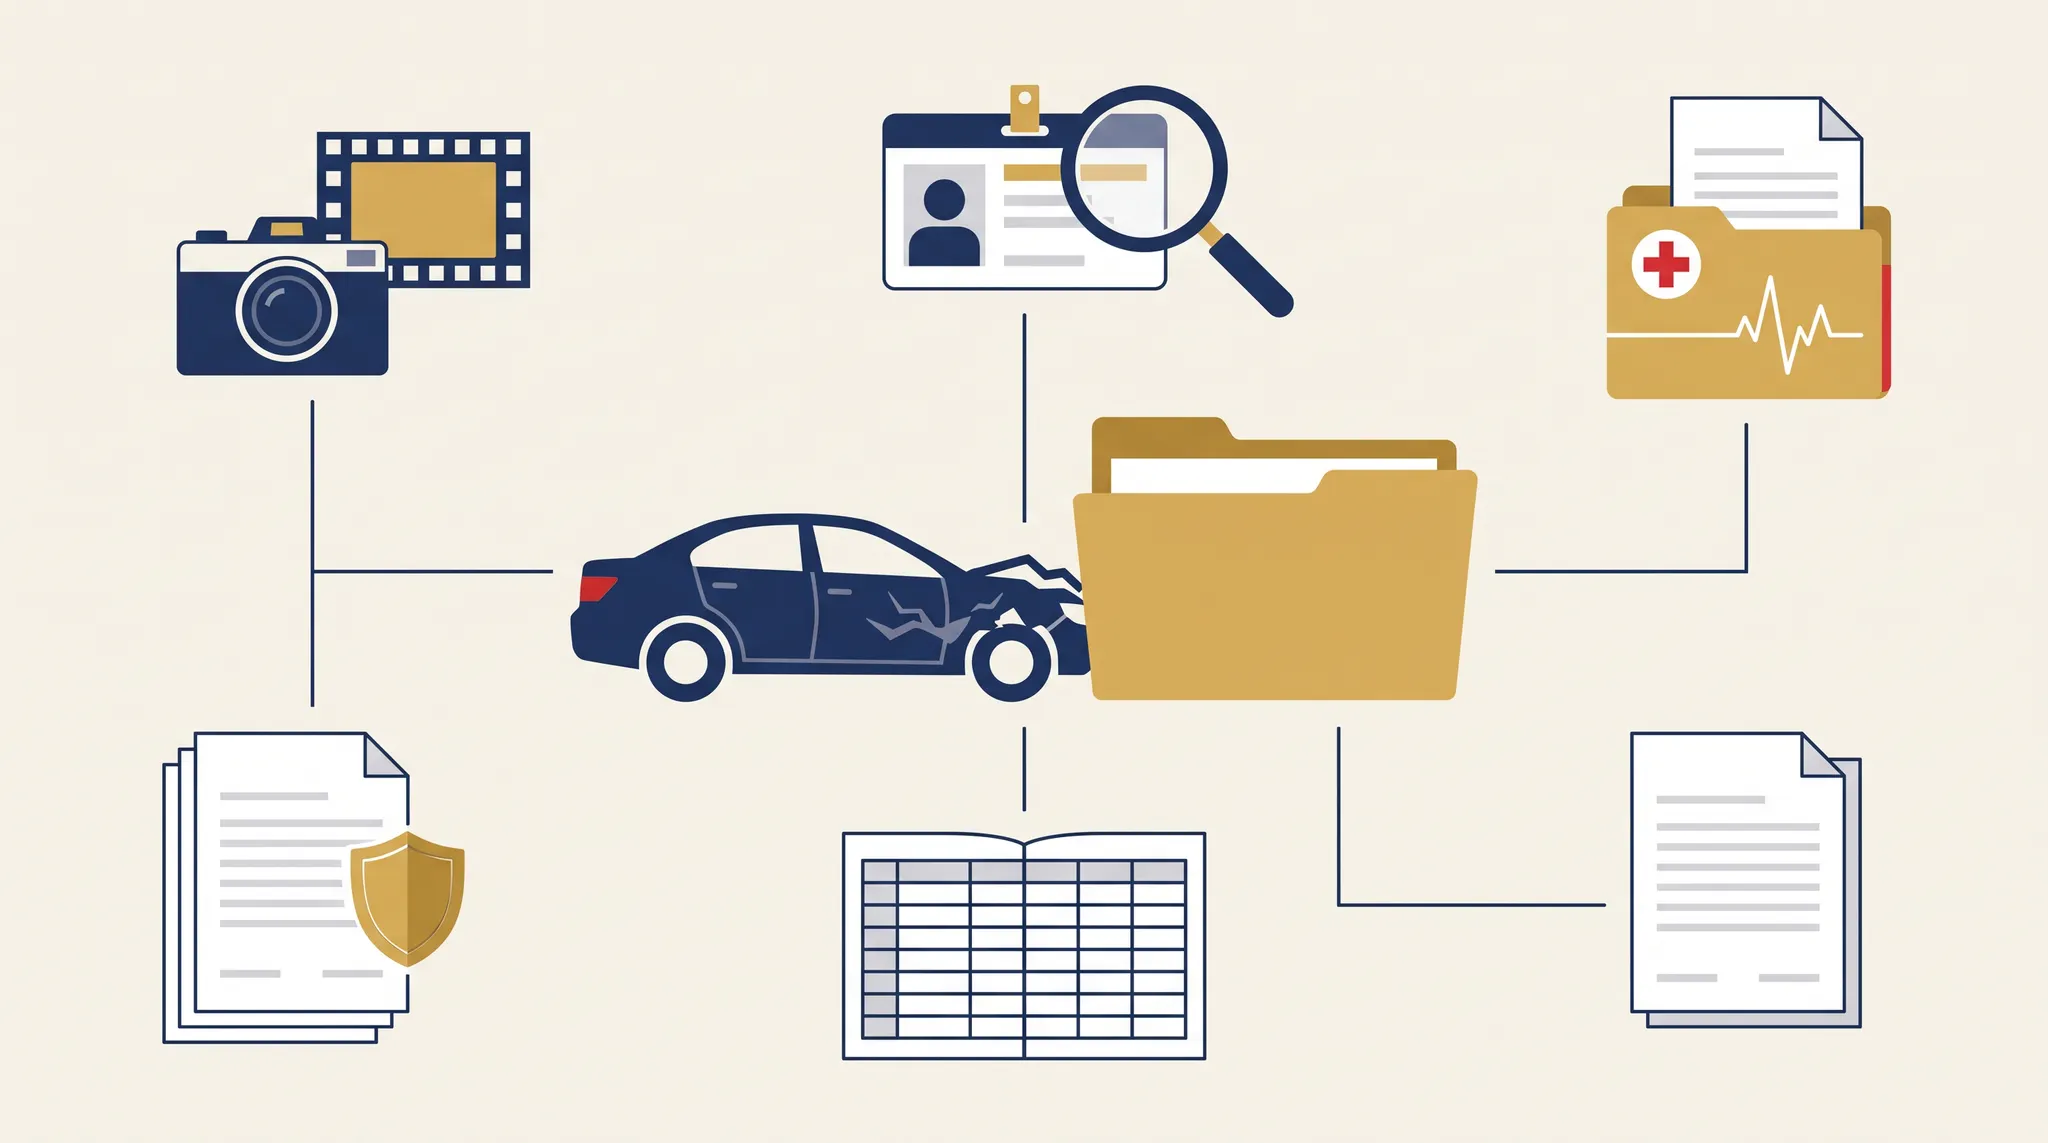
Un reclamo por conductor sin seguro solicita a su propia aseguradora el pago de daños corporales cubiertos cuando el conductor responsable no tiene un seguro de responsabilidad civil válido. Un reclamo por seguro insuficiente puede aplicar cuando sus límites no alcanzan. Aun así, necesita dos expedientes completos: uno que demuestre el activador de la cobertura UM/UIM y otro que demuestre la culpa, la causalidad médica y los daños.
En Nevada, UM/UIM es opcional para el comprador, pero las aseguradoras deben ofrecerla. La página de declaraciones no siempre resuelve todo. Revise la póliza completa, los endosos y cualquier formulario firmado de selección o rechazo.
Identifique qué activa el reclamo por conductor sin seguro
Defina primero el problema exacto de cobertura. No use “sin seguro” y “con seguro insuficiente” como si fueran lo mismo.
| Vía del reclamo | Pregunta básica | Documentos necesarios |
|---|---|---|
| Conductor sin seguro | ¿El responsable carecía de seguro válido por lesiones corporales? | Informe policial, datos del conductor y vehículo, verificación de la compañía, carta de rechazo o falta de cobertura |
| Seguro insuficiente | ¿Los límites disponibles son menores que los daños demostrados? | Confirmación de límites, información de pagos, póliza UM/UIM y endosos |
| Fuga | ¿La póliza trata al vehículo no identificado como no asegurado y se cumplieron los avisos? | Informe policial, evidencia del lugar, testigos, video y aviso escrito oportuno |
| Rechazo o insolvencia | ¿Una compañía negó cobertura, reservó derechos o no puede pagar? | Posición escrita, póliza y documentos regulatorios cuando correspondan |
Pida que cada compañía confirme su posición por escrito. La afirmación del otro conductor de que “no tiene seguro” es una pista, no una prueba final.
Preserve cinco expedientes antes de que desaparezca la evidencia
- Expediente del choque. Fotos, posiciones, puntos de impacto, controles de tránsito, condiciones de la vía, testigos, videos y número del informe.
- Expediente del estado del seguro. Tarjeta del otro conductor, números de reclamo, cartas de cobertura y solicitudes de verificación.
- Expediente médico. Síntomas, exámenes, diagnósticos, tratamiento, restricciones, facturas, pagos y pronóstico por fecha.
- Expediente de su póliza. Declaraciones, póliza completa, endosos UM/UIM, formularios de selección o rechazo, renovaciones y correspondencia.
- Registro de daños. Gastos médicos, pérdida salarial, desembolsos, ayuda necesaria y límites concretos en el trabajo y la vida diaria.
Esta estructura tiene un propósito distinto de una lista de control general después de un accidente. Demuestra por qué debe responder la póliza y qué pérdida cubierta produjo el choque.
Demuestre el estado del seguro del otro conductor
Cree un historial fechado. Registre el conductor, propietario y vehículo, cada compañía y número de póliza identificado, la fecha de apertura de cada reclamo, lo que se aceptó o negó, las relaciones laborales o de propiedad relevantes y los documentos que sustentan la posición final.
No concluya demasiado pronto que no existe otra cobertura. Tampoco deje abierta la búsqueda sin seguimiento documentado. Use una tabla con una fila por póliza posible, fecha del último contacto, evidencia recibida y próximo paso.
Demuestre la responsabilidad aunque reclame a su aseguradora
Un reclamo UM/UIM no funciona como un reclamo de seguro médico. Generalmente depende de los daños que usted tenga derecho legal a recuperar del conductor responsable. Por eso debe probar la responsabilidad del choque.
Conserve un diagrama ligado a las fotografías, declaraciones de testigos en sus propias palabras, videos disponibles, patrones de daño y datos técnicos obtenidos correctamente. Incluya informes o citaciones sin tratarlos como la decisión civil definitiva. Identifique con honestidad los hechos discutidos.
Si el vehículo huyó, consulte la guía del reclamo de seguro por choque y fuga.
Conecte el choque con cada lesión reclamada
Organice una cronología que conecte el impacto, los primeros síntomas, el examen, el diagnóstico, la decisión de tratamiento, la respuesta, las restricciones y el pronóstico. Explique con veracidad cualquier interrupción.
Separe las condiciones previas de los síntomas nuevos o agravados. Un expediente creíble compara la situación anterior con el cambio posterior y permite que profesionales médicos calificados evalúen la causalidad.
Documente los daños sin adivinar un pago promedio
Un promedio no determina el valor de un caso individual. Los límites, la responsabilidad, la evidencia médica, la recuperación, los salarios, las condiciones previas, las compensaciones y la póliza cambian el resultado.
| Categoría | Prueba | Control |
|---|---|---|
| Gastos médicos | Facturas, beneficios, pagos y expedientes | Separe cargos, pagos, ajustes, saldos y posibles reembolsos |
| Ingresos perdidos | Verificación del empleador, horarios, nómina, impuestos y restricciones | Haga coincidir el periodo con la evidencia médica y laboral |
| Función diaria | Registro por tarea y observaciones | Describa tarea, frecuencia, duración, ayuda y efecto posterior |
| Efectos futuros | Pronóstico y recomendaciones calificadas | Identifique la incertidumbre, no prometa costos |
| Otros gastos | Recibos, millaje y servicios necesarios | Relacione cada partida con el choque y evite duplicados |
Mantenga las lesiones separadas de la reparación del vehículo. La guía oficial de Nevada explica que UM/UIM corporal estándar no paga el daño del auto. Podrían aplicar colisión o una cobertura separada de propiedad.
Revise la póliza antes de resolver otro reclamo
Antes de aceptar dinero o firmar, identifique a quién libera el documento, si su póliza exige aviso o consentimiento, si contiene reglas de agotamiento, cooperación o prueba de límites, qué compensaciones reclama la aseguradora y qué derechos quedan abiertos.
No confíe en el título del documento. Lea las partes, fechas, categorías, indemnización y alcance de reclamos desconocidos.
Controle el reclamo con una hoja escrita
Mantenga una página con el estado de la cobertura UM/UIM, el seguro del otro conductor, la responsabilidad, la conexión médica, los daños y las condiciones de resolución. Para cada tema anote la posición actual, el documento de respaldo, lo que falta, la persona responsable y la fecha de seguimiento.
Después de una llamada, envíe una confirmación breve de lo hablado, los documentos pedidos y el próximo plazo. Corrija errores por escrito y conserve ambas versiones.
Puntos de Nevada que debe verificar
La División de Seguros de Nevada indica que UM/UIM es opcional y puede proteger a personas aseguradas y ocupantes cuando el conductor responsable no tiene seguro, huye o no tiene límites suficientes. La aseguradora debe ofrecerla, pero la persona puede rechazarla o elegir otros límites mediante la documentación requerida.
Verifique la regla vigente y su póliza. Puede empezar con la guía de seguros de auto de Nevada, NRS 690B.020 y NRS 687B.145.
Auditoría final del reclamo
Confirme qué póliza crea la cobertura, qué prueba el estado del otro conductor, qué demuestra la responsabilidad, cómo se conecta cada lesión, si cada cifra tiene una fuente, qué otras pólizas se investigaron y si se revisaron avisos, consentimiento y liberaciones.
Si hay responsabilidad discutida, lesiones importantes, varias pólizas, una negativa de cobertura o una liberación propuesta, solicite una evaluación gratuita del caso antes de renunciar a derechos.
Este artículo ofrece información general, no asesoramiento legal. La cobertura y los plazos dependen de la póliza, los hechos y la ley vigente.
Preguntas Frecuentes
¿Qué es un reclamo por conductor sin seguro? +
Es un reclamo bajo la cobertura UM aplicable cuando una persona asegurada resulta lesionada por un conductor sin seguro de responsabilidad civil válido y, según la póliza, a veces por un conductor que huye. La persona reclamante aún debe demostrar cobertura, responsabilidad legal, causalidad de las lesiones y daños.
¿Cuál es la diferencia entre un reclamo por conductor sin seguro y uno con seguro insuficiente? +
El primero se refiere a un conductor sin cobertura de responsabilidad civil válida. El segundo puede aplicar cuando los límites disponibles del conductor responsable no alcanzan para cubrir los daños demostrados. La póliza, sus endosos y la ley aplicable controlan ambos caminos.
¿Nevada exige comprar cobertura UM/UIM? +
La División de Seguros de Nevada describe UM/UIM como una cobertura opcional que las aseguradoras deben ofrecer. Revise la página de declaraciones, la póliza, los endosos y todo formulario de selección o rechazo para confirmar qué cobertura se eligió.
¿La cobertura de conductor sin seguro paga la reparación de mi auto? +
La cobertura corporal UM/UIM estándar se ocupa de lesiones cubiertas, no de daños al vehículo. La cobertura de colisión o una cobertura separada de daños a la propiedad por conductor sin seguro puede aplicar, conforme a sus términos, límites y deducible.
¿Lesionado en un accidente en Las Vegas?
Averigüe cuánto vale su caso en menos de 60 segundos. Gratis, confidencial y sin compromiso — y no cobramos honorarios a menos que ganemos.
Evalúe Mi Caso en 60 Segundos