Reclamo por Valor Disminuido Tras un Accidente de Auto
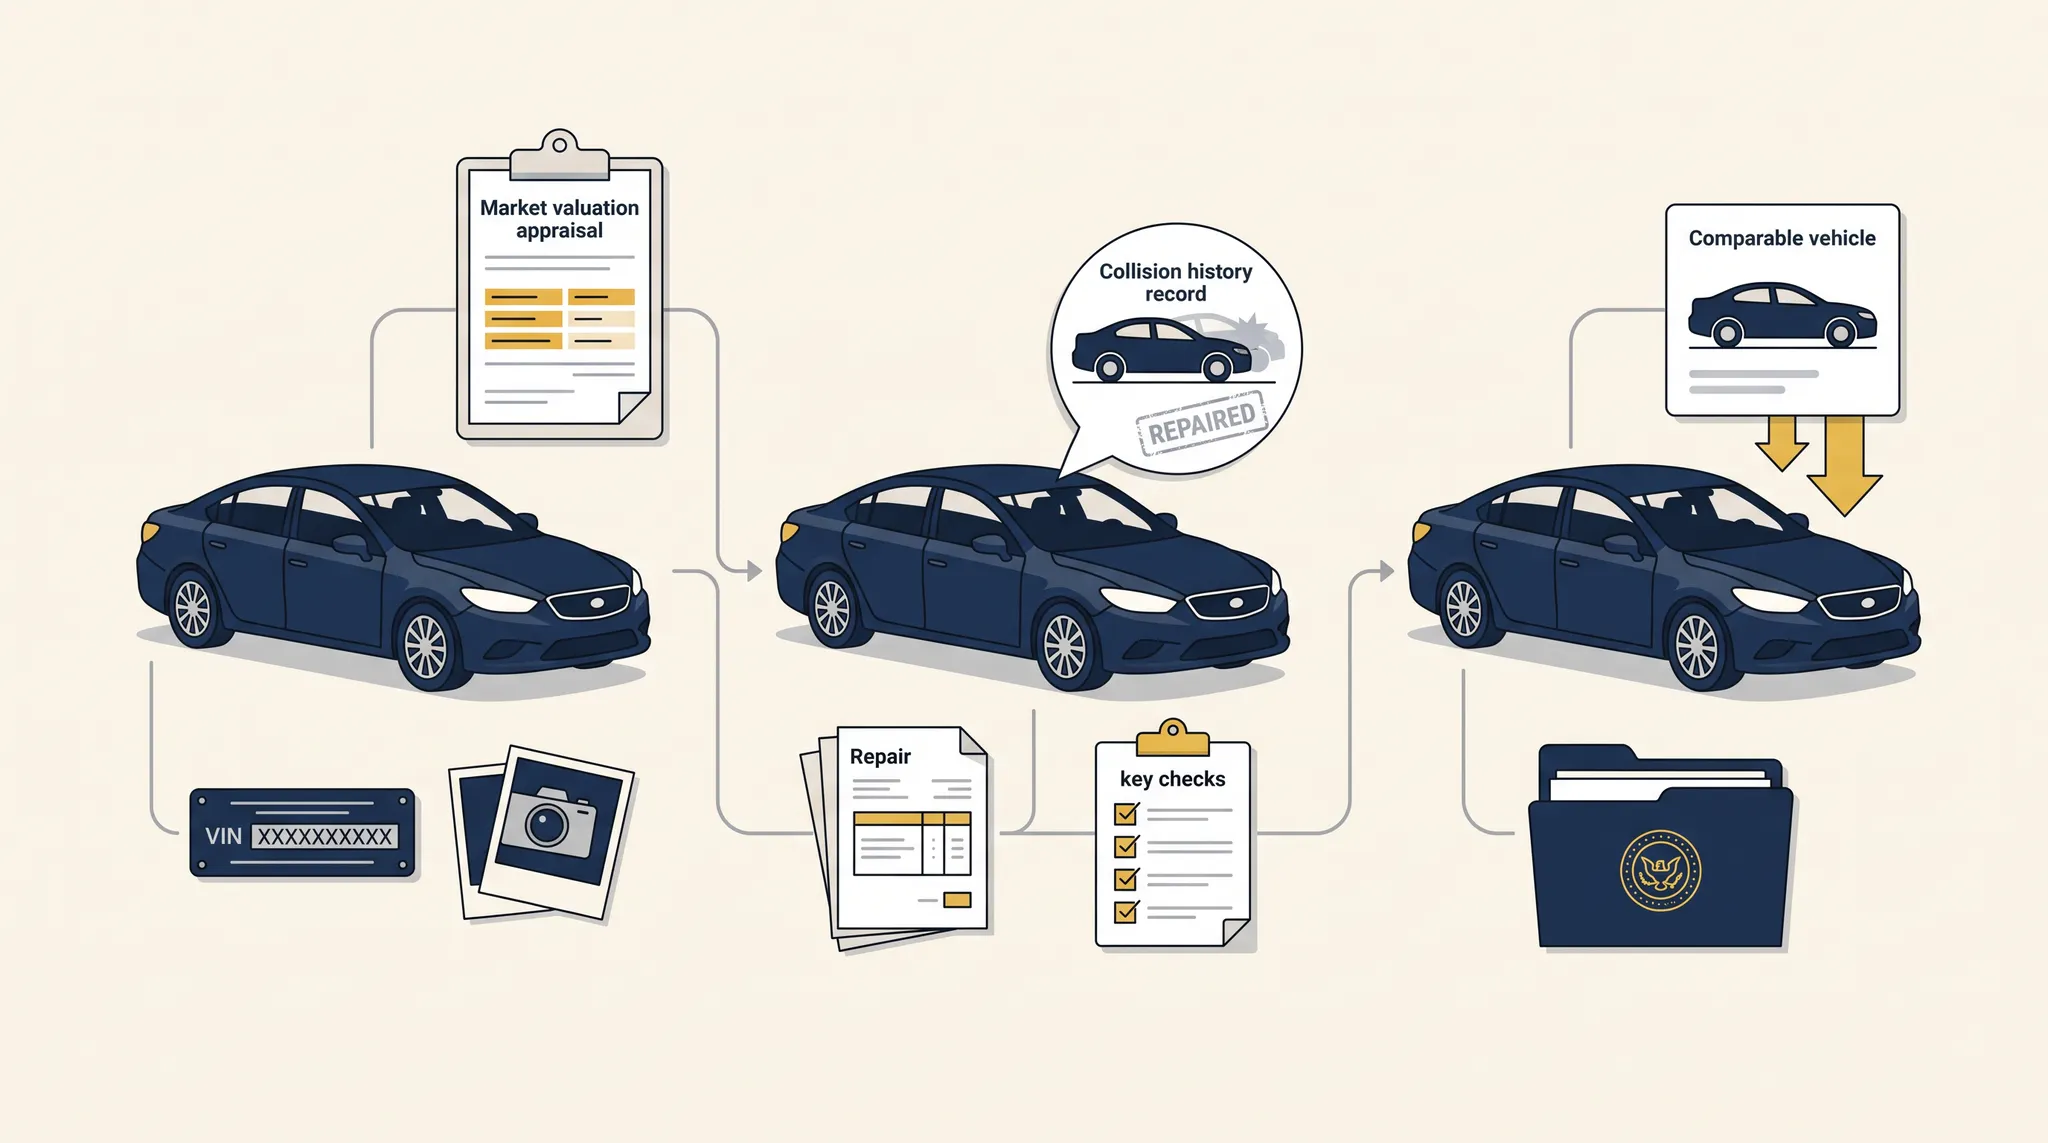
Un reclamo por valor disminuido tras un accidente busca la diferencia entre el valor de mercado del vehículo antes del choque y su valor después de una reparación adecuada, cuando el historial del accidente todavía reduce lo que pagaría un comprador informado. La factura de reparación no demuestra por sí sola esa diferencia. Prepare un expediente específico del vehículo que conecte condición, daños, reparación, historial y mercado.
Esta guía se centra en un vehículo reparado. La pérdida total, el alquiler y las lesiones son asuntos separados. La disponibilidad del reclamo depende de la responsabilidad, la cobertura, la póliza, la ley aplicable, la propiedad del vehículo, las liberaciones y la evidencia.
Empiece con la pregunta correcta sobre el valor disminuido
No empiece preguntando qué porcentaje debe pagar la aseguradora. Empiece con dos preguntas de mercado:
- ¿Cuánto habría valido este vehículo inmediatamente antes del choque?
- ¿Cuánto valdría después de las reparaciones y de revelar su historial de colisión?
La pérdida reclamada es la diferencia respaldada entre ambos valores. Una fórmula genérica puede orientar, pero puede ignorar versión, millaje, daños anteriores, alcance de reparación, mediciones estructurales, calibraciones, oferta local y reacción de compradores.
Mantenga esta valoración separada del expediente general de daños al vehículo. Ese archivo controla reparaciones, remolque, transporte, pagos y liberaciones. El valor disminuido se concentra en la pérdida de mercado después de reparar. Consulte también la guía para un reclamo de seguro por accidente cuando la cobertura o el manejo del expediente no estén claros.
Confirme la vía del reclamo antes de pagar una tasación
| Pregunta de control | Qué verificar |
|---|---|
| Responsabilidad | ¿La otra parte aceptó responsabilidad o todavía se discute? |
| Cobertura | ¿El reclamo va contra la cobertura de responsabilidad de otra parte, su propia póliza u otra fuente? |
| Propiedad | ¿Quién era dueño o arrendatario en la fecha del choque y quién sostiene la pérdida? |
| Reparación | ¿Terminó la reparación y están cerrados los suplementos, escaneos y calibraciones? |
| Liberación | ¿Se firmó algún documento que pueda resolver otros derechos sobre la propiedad? |
| Límites | ¿La misma cobertura paga reparación, remolque, alquiler u otros daños? |
No suponga que su cobertura de colisión y la responsabilidad de otro conductor crean los mismos derechos. Pida a la aseguradora que identifique por escrito su posición y la base de póliza o legal.
Prepare un paquete de seis documentos
1. Identidad del vehículo
Registre VIN, año, marca, modelo, versión, tracción, millaje en la fecha de pérdida, opciones, título, propiedad, mantenimiento y daños anteriores. Incluya la etiqueta original o un informe de equipo basado en el VIN.
2. Condición anterior al choque
Use fotos fechadas, facturas de mantenimiento, inspecciones, reparaciones importantes y una divulgación honesta de daños previos. Una base creíble también reconoce defectos existentes.
3. Daño y reparación
Conserve fotos, presupuesto inicial, suplementos, facturas de piezas, factura final, mediciones estructurales, alineación, escaneos, calibraciones y garantía. Ordénelos para mostrar cómo cambió el alcance después del desmontaje.
4. Inspección posterior
Fotografíe el vehículo reparado con iluminación uniforme. Registre ajuste de paneles, pintura, luces de advertencia, conducción y hallazgos técnicos. No califique una condición como defecto sin apoyo profesional.
5. Comparables de mercado
Busque vehículos con el mismo año, versión, tracción, millaje, opciones, condición y mercado geográfico. Guarde el anuncio completo, fecha, vendedor, ubicación, VIN cuando aparezca, precio y diferencias.
6. Explicación de la valoración
Muestre valor anterior, valor posterior, fuentes, ajustes y diferencia final. Una tasación debe explicar inspección, mercado, comparables, efecto del historial, supuestos y cálculo.
Ajuste los comparables en vez de acumular capturas
| Comparable | Coincidencias | Diferencias | Apoyo del ajuste | Peso |
|---|---|---|---|---|
| Vehículo A | Mismo año, versión y tracción | Menos millas | Fuente de millaje y anuncios locales | Alto |
| Vehículo B | Millaje y opciones similares | Otro año modelo | Comparación entre años | Medio |
| Vehículo C | Mismo año y millaje | Accidente revelado | Informe de historial u oferta | Alto para valor posterior |
Separe precio solicitado, valor de intercambio, oferta de compra y venta completada. No son equivalentes. Una declaración de concesionario es más útil si identifica el vehículo, fecha, historial considerado y efecto en el precio.
Compruebe que la tasación pueda reproducirse
Revise que incluya VIN, versión, millaje, fotos, documentos de reparación, fecha y alcance de inspección, mercado geográfico, fecha de valoración, comparables, ajustes, diferencia entre reparación pendiente y estigma del historial, valores anterior y posterior, cualificaciones y límites.
Desconfíe de un informe que use un multiplicador oculto sin conectarlo al mercado real. Tampoco suponga que todos los vehículos reparados pierden el mismo porcentaje.
Presente una demanda que pueda auditarse
Indique primero fecha del choque, número de reclamo, vehículo, dueño, estado de responsabilidad, fecha de reparación, cantidad solicitada y plazo de respuesta. Adjunte un índice con identidad, condición anterior, fotos, presupuestos, factura final, calibraciones, historial, inspección, comparables, tasación y comunicaciones.
Pida por escrito cada hecho, comparable, ajuste o posición de cobertura que la aseguradora discuta. Si usa otra valoración, solicite el informe y los datos. Mantenga un registro de respuestas con fechas. Si rechazan la solicitud, use la guía sobre reclamos denegados para separar problemas de cobertura, responsabilidad, valoración y evidencia faltante.
Evite cinco errores frecuentes
Reclamar antes de cerrar la reparación
El alcance puede cambiar después del desmontaje, suplementos o calibración. Es difícil probar el valor final mientras la reparación sigue abierta.
Usar solo una calculadora
Una calculadora no inspecciona la reparación ni confirma comparables. Úsela como evaluación inicial, no como expediente completo.
Omitir daños anteriores
Los choques previos, daños sin reparar, título marcado y desgaste afectan la base anterior. Divúlguelo y sepárelo.
Mezclar defectos con pérdida de mercado
Una mala reparación puede requerir corrección. La pérdida inherente puede existir incluso tras reparar bien. Separe cada concepto para no contar dos veces.
Firmar sin revisar la liberación
Un pago puede incluir lenguaje de liberación. Confirme vehículo, partes, categorías y derechos resueltos. La guía sobre el cheque de acuerdo por accidente explica cómo conciliar pago y liberación.
Aplique una prueba final de cuatro partes
- Base: ¿Prueba identidad, condición y valor anterior?
- Reparación: ¿Incluye daños, suplementos y documentos técnicos completos?
- Mercado: ¿Los comparables son similares y revelan sus diferencias?
- Cálculo: ¿Otra persona puede reproducir cada ajuste y la cantidad?
Si una disputa de propiedad o una liberación amplia afecta su reclamo por lesiones, inicie la evaluación de 60 segundos con la reparación, tasación, comparables y respuesta de la aseguradora.
Este artículo ofrece información general, no asesoramiento legal. Los derechos, cobertura, prueba, plazos, liberaciones y cantidades dependen de la ley vigente, la póliza, la responsabilidad, la propiedad, el vehículo y los hechos.
Preguntas Frecuentes
¿Qué es un reclamo por valor disminuido después de un accidente? +
Es una solicitud de compensación por una reducción comprobable del valor de mercado del vehículo después de repararlo. Es distinta de la factura de reparación y depende de la responsabilidad, la cobertura, el vehículo, las reparaciones y la evidencia de la pérdida.
¿Cómo se demuestra el valor disminuido? +
Documente la identidad y condición anterior del vehículo, toda la reparación, su condición posterior y comparables del mercado. Una tasación puede ayudar si explica fuentes, ajustes, inspección y cálculo, no solo una cifra final.
¿Puedo usar una fórmula para calcularlo? +
Una fórmula puede servir como evaluación inicial, pero no siempre demuestra la pérdida real de un vehículo específico. Un reclamo sólido conecta los hechos del vehículo, la reparación, el historial del choque, comparables y un método transparente.
¿Debo firmar una liberación de daños antes de reclamar? +
Lea primero todo el documento. La liberación puede resolver derechos más amplios de lo esperado. Si el alcance no está claro, pida una explicación y asesoramiento legal antes de firmar.
¿Lesionado en un accidente en Las Vegas?
Averigüe cuánto vale su caso en menos de 60 segundos. Gratis, confidencial y sin compromiso — y no cobramos honorarios a menos que ganemos.
Evalúe Mi Caso en 60 Segundos