无保险驾驶人索赔流程:内华达证据指南
无保险驾驶人索赔,是在责任驾驶人没有合格责任保险时,要求自己的保险公司依保单支付符合保障范围的人身伤害损失。责任方保险限额不足时,则可能涉及保险不足驾驶人索赔。 两条证据链都要完整:一条证明UM/UIM保障为何启动,另一条证明事故责任、伤害因果关系和损失。
在内华达州,消费者可以选择是否购买UM/UIM,但保险公司必须提供这种保障。仅看声明页不一定足够。请同时核对完整保单、批单以及签署过的选择或拒绝表格。
先确定无保险驾驶人索赔的启动条件
不要把“无保险”和“保险不足”当成同一个概念。
| 索赔路径 | 核心问题 | 应取得的材料 |
|---|---|---|
| 无保险驾驶人 | 责任驾驶人是否没有合格的人身伤害责任保险? | 警方事故报告、驾驶人与车辆资料、保险公司核实、拒赔或无保障函 |
| 保险不足驾驶人 | 对方可用限额是否低于有证据支持的损失? | 对方限额确认、付款资料、本人UM/UIM保单与批单 |
| 肇事逃逸 | 保单是否把身份不明车辆视为无保险车辆,通知条件是否满足? | 报警记录、现场证据、证人、视频和及时书面通知 |
| 拒绝保障或无力赔付 | 保险公司是否拒绝保障、保留权利或无法赔付? | 书面保障立场、保单及必要的监管资料 |
要求每家保险公司书面确认立场。对方口头说“没有保险”只是调查线索,并非最终证明。
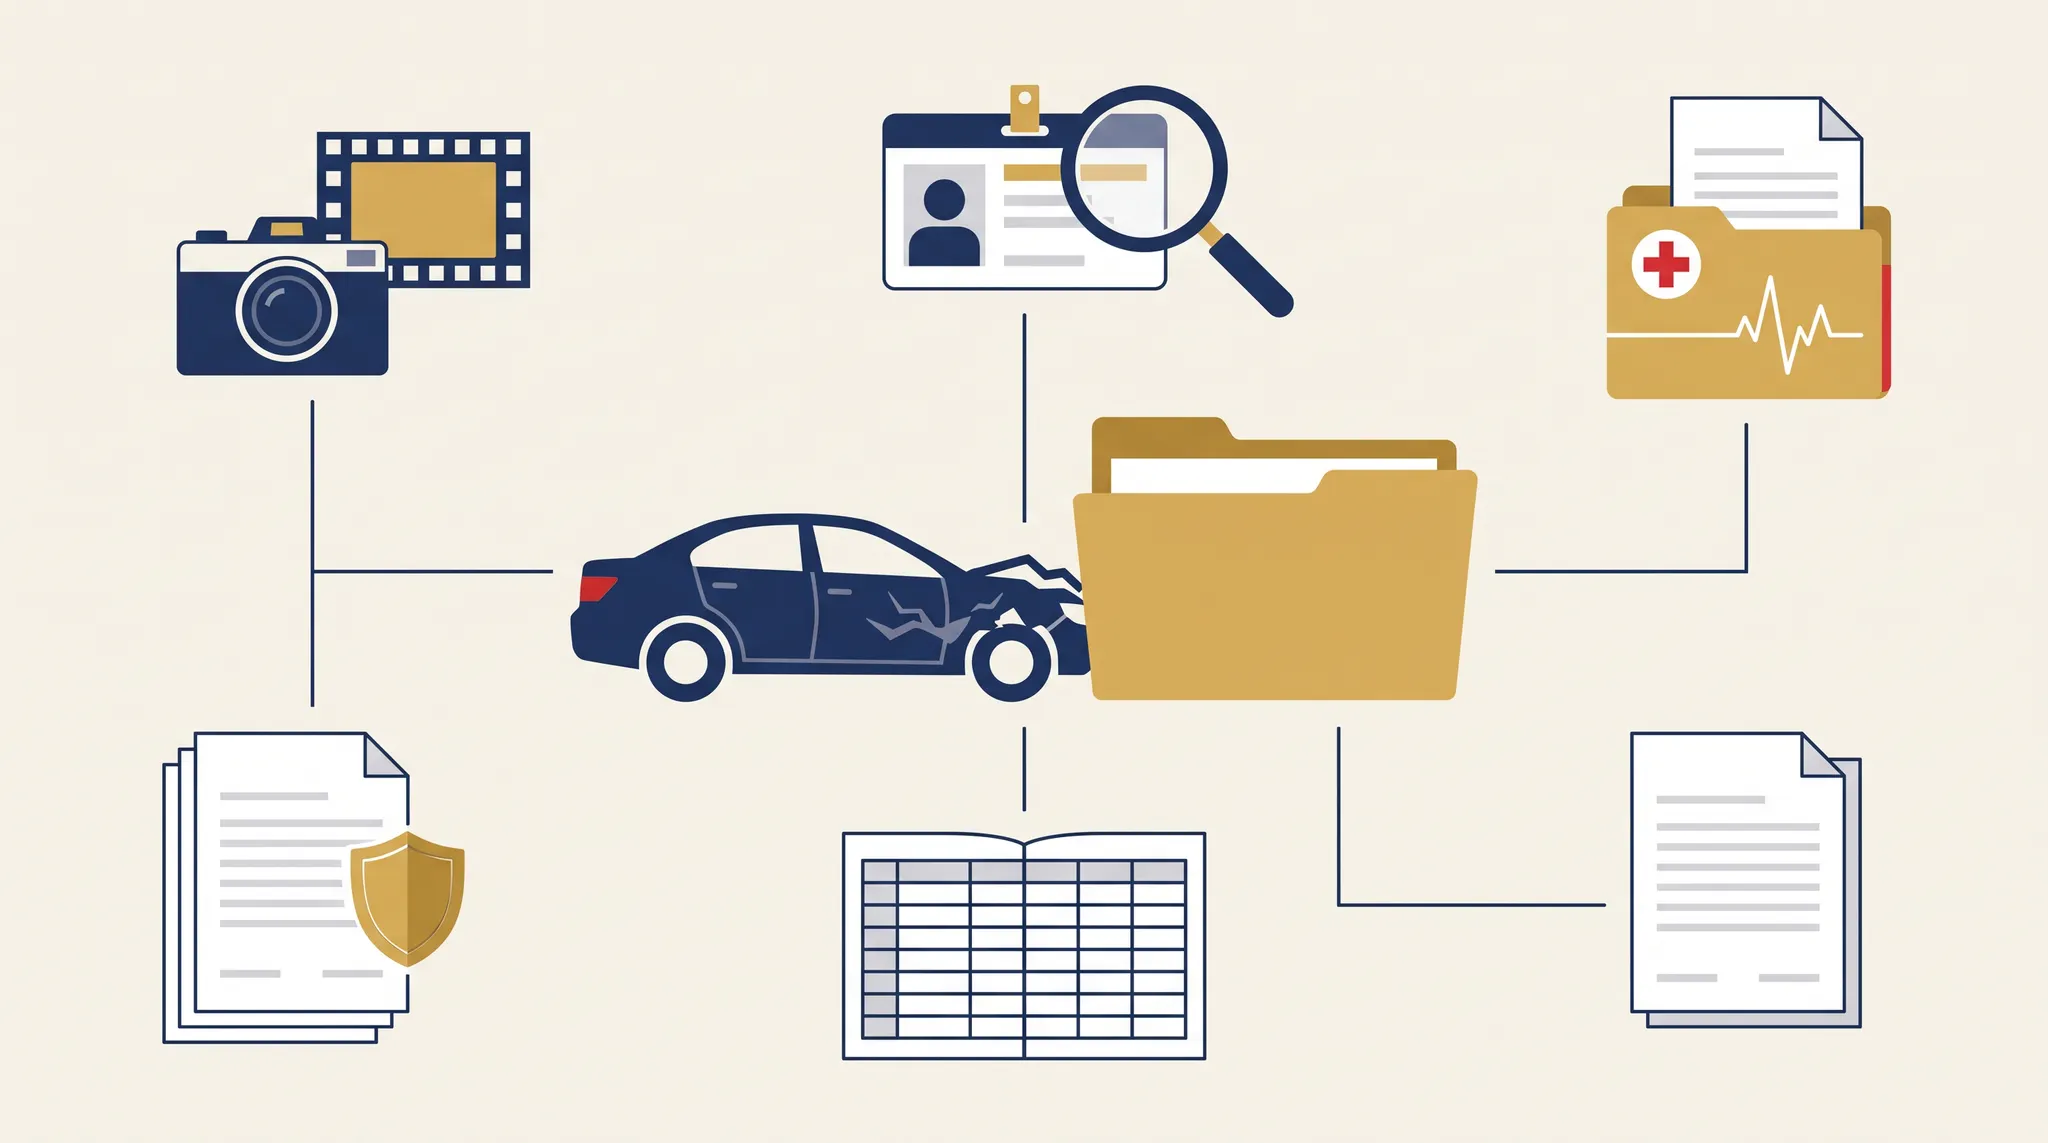
在证据消失前固定五个档案
- 事故档案。 保存现场照片、车辆位置、碰撞点、交通设施、道路情况、证人联系方式、视频来源和报告编号。
- 保险状态档案。 保存对方保险卡、索赔编号、保障函、拒绝函以及每次核实请求。
- 医疗档案。 按日期整理症状、检查、诊断、治疗、转诊、限制、账单、付款和预后。
- 本人保单档案。 保存声明页、完整保单、UM/UIM批单、选择或拒绝表格、续保变更和往来函件。
- 损失清单。 分开记录医疗费用、收入损失、自付费用、必要帮助以及工作和日常任务受到的具体限制。
这套结构不同于一般的车祸处理清单。它同时说明本人保单为何应当响应,以及事故造成了哪些符合保障的损失。
证明对方驾驶人的保险状态
建立带日期的核实记录。列出驾驶人、登记车主、车辆、所有已知保险公司和保单号、每个索赔的开立日期、保险公司接受或争议的事项,以及可能相关的车主、雇主、商业或伞式保单。
不要过早认定不存在其他保险,也不要让调查长期停留在“等待回复”。为每个可能的保单设置一行,记录最近联系日期、已收到的证据和下一步。
即使向自己的保险公司索赔,也要证明事故责任
UM/UIM索赔通常取决于您依法可以向责任驾驶人追偿的损失,因此仍需证明碰撞责任。
保存与照片对应的事故图、证人原话、行车记录仪或周边视频、车辆损坏形态以及依法取得的技术数据。可以纳入事故报告或交通处罚,但不要把处罚本身当作民事责任的最终结论。对争议事实和证据缺口要如实列明。
如果对方车辆逃离现场,请参考肇事逃逸保险索赔指南。
把事故与每一项伤害连接起来
保险公司可能承认保障启动,却争议部分治疗或限制是否由事故造成。按时间建立医学证据链:碰撞时的身体运动、最初症状、检查诊断、治疗决定、治疗反应、中断原因、工作和活动限制以及当前预后。
把既往情况与新出现或加重的症状分开。可靠的档案不会隐瞒既往治疗,而是比较事故前基线与事故后变化,并让合格医疗专业人员评估因果关系。
不要用平均赔付猜测个人索赔价值
平均数不能证明某一案件的价值。保障限额、责任、医疗证据、恢复情况、收入证明、既往情况、抵扣和保单措辞都会改变结果。
| 损失类别 | 支持材料 | 核对重点 |
|---|---|---|
| 医疗费用 | 账单、保险给付说明、付款记录和病历 | 分开列出收费、付款、调整、余额和潜在追偿 |
| 收入损失 | 雇主证明、排班、工资、税务或经营资料、医疗限制 | 索赔期间应与医学和工作证据一致 |
| 日常功能 | 按任务记录和他人观察 | 写明任务、频率、持续时间、所需帮助和事后影响 |
| 未来影响 | 合格的预后、护理建议和工作能力证据 | 如实说明不确定性,不把估算写成保证 |
| 其他支出 | 收据、里程和必要服务 | 每一项都要与事故相连并排除重复 |
人身伤害与车辆维修应分开。内华达州保险局说明,标准UM/UIM人身伤害保障不赔车辆损坏。碰撞险或单独的无保险驾驶人财产损失保障可能适用。
解决对方责任险索赔前先读自己的保单
在接受付款或签署文件前,确认免责文件释放哪些人和哪些请求;本人保单是否要求提前通知、同意、用尽对方限额、合作或提供限额证明;保险公司主张哪些抵扣或追偿权;签署后哪些索赔仍然保留。
不要只看文件标题。应阅读当事人、日期、索赔类别、赔偿保证条款以及未知索赔的范围。
用书面问题表控制索赔
建立一页控制表,分别记录UM/UIM保障、对方保险状态、事故责任、医学因果关系、损失和和解条件。每一项都写明当前立场、支持文件、缺失材料、负责人和跟进日期。
电话后发送简短书面确认,列出讨论内容、所需文件和下一个期限。发现错误时及时更正,并保留原版本和更正版本。
需要核实的内华达州保障要点
内华达州保险局说明,UM/UIM是消费者可以选择的保障。当责任驾驶人没有保险、肇事逃逸或责任限额不足时,它可能保护被保险人和车内乘员。保险公司必须提供这种保障,但消费者可以通过规定文件拒绝或选择不同限额。
请核对现行规则和具体保单。可从内华达州汽车保险消费者指南、NRS 690B.020和NRS 687B.145开始。
无保险驾驶人索赔最终核对
确认哪份保单和批单建立保障、什么材料证明对方无保险或保险不足、什么证据证明事故责任、每项伤害如何与事故相连、每个数字是否可追溯、是否调查了其他保单,以及通知、同意和免责文件是否经过核对。
如果责任有争议、伤害严重、涉及多份保单、保险公司拒绝保障或要求签署免责文件,请先申请免费案件评估,再决定是否放弃权利。
本文仅提供一般信息,不构成法律意见。保障范围和期限取决于保单、事实和现行法律。
常见问题
什么是无保险驾驶人索赔? +
当被保险人因没有合格责任保险的驾驶人造成的事故受伤时,可以依据适用的无保险驾驶人保障提出索赔。部分保单也可能涵盖肇事逃逸。索赔人仍需证明保障适用、对方依法负有责任、伤害因果关系和损失。
无保险驾驶人与保险不足驾驶人索赔有什么区别? +
前者处理责任方没有合格责任保险的情况。后者可能适用于责任方已有的人身伤害责任限额不足以承担有证据支持的损失。具体结果由保单、批单和适用法律决定。
内华达州强制购买UM/UIM保障吗? +
内华达州保险局将UM/UIM说明为保险公司必须提供、但消费者可以选择是否购买的保障。应查看声明页、完整保单、批单以及选择或拒绝表格,确认实际购买的保障。
无保险驾驶人保障会支付车辆维修费吗? +
标准UM/UIM人身伤害保障针对符合条件的人身伤害,不负责车辆损坏。碰撞险或另行提供的无保险驾驶人财产损失保障可能适用,但取决于保单条款、限额和免赔额。